Workflow de facture : un noyau commun pour la France et le Sénégal
Dessinez en 30 minutes un traitement de facture fiable, puis adaptez ses entrées, preuves et reprises humaines aux rails français et sénégalais.
Sommaire
- Ce qui ne change pas : cinq contrôles, pas cinq logiciels
- Rail français : ne remplacez pas la plateforme agréée
- Rail sénégalais : partez de l’outil et du paiement réellement disponibles
- La carte à produire en 30 minutes
- Exemple fictif : la même erreur, deux preuves différentes
- Prototyper sans donner trop de pouvoir
- Mesurer un pilote honnêtement
- Limites à garder visibles
- Votre livrable avant de construire
- Sources officielles
Un workflow de facture peut suivre la même logique à Toulouse et à Dakar : recevoir une pièce, extraire ses données, vérifier sa cohérence, la rapprocher d’un achat ou d’un paiement, puis l’archiver. Pourtant, copier tous les connecteurs d’un pays à l’autre crée une fausse impression de conformité et de fiabilité.
En France, la réforme de la facturation électronique impose un rail réglementaire précis. Au Sénégal, l’outil comptable, le référentiel SYSCOHADA et le moyen de paiement réellement utilisé déterminent d’autres entrées et d’autres preuves. Dans les deux cas, une IA peut proposer une classification ou extraire des champs. Elle ne doit pas transformer une donnée incertaine en validation de fournisseur, de taxe ou de paiement.
À la fin de ce guide, vous saurez dessiner en 30 minutes un flux en cinq étapes, identifier ce qui dépend vraiment du pays et définir les exceptions qui reviennent à un humain avant tout prototype.
Mise à jour du 17 septembre 2026. En France, la capacité à recevoir des factures électroniques est désormais une obligation opérationnelle pour toutes les entreprises concernées, tandis que l’émission obligatoire des PME et microentreprises arrive le 1er septembre 2027. Au Sénégal, ce guide ne présume pas un calendrier ou une plateforme unique : il s’appuie sur les textes et les outils effectivement disponibles au moment du cadrage. Vérifiez toujours la dernière instruction de l’administration compétente avant de mettre un flux en production.
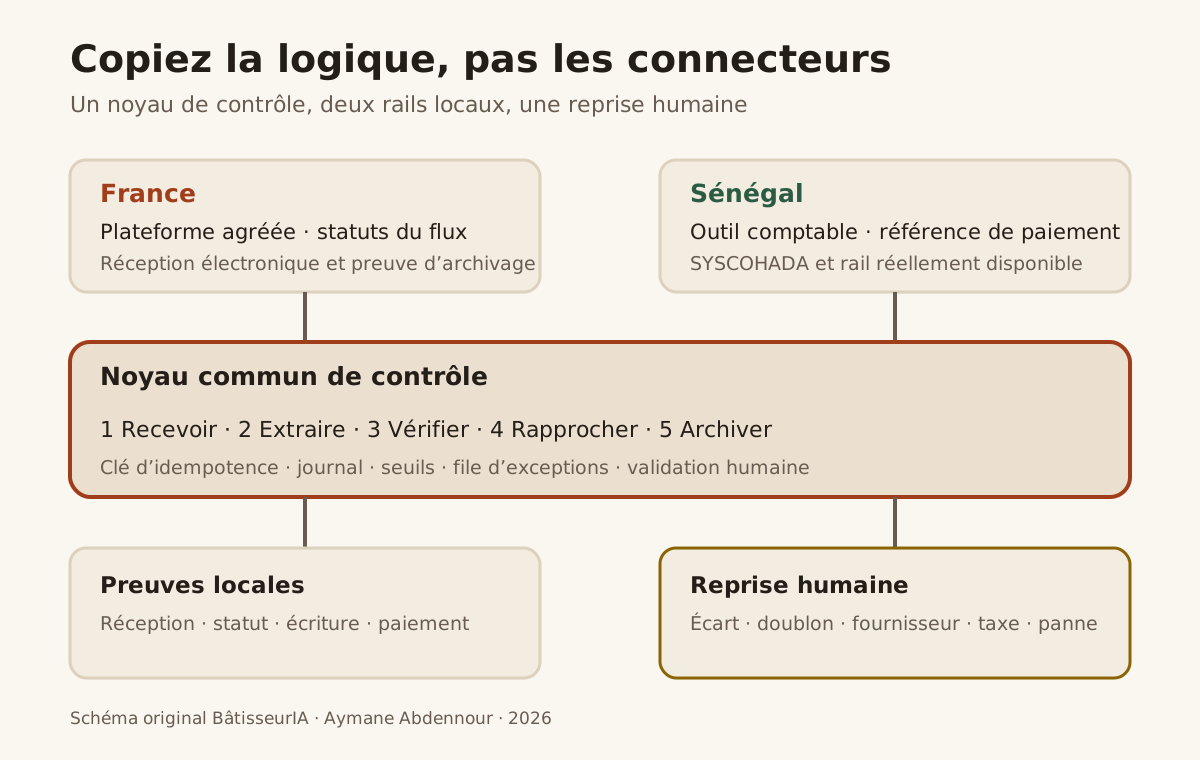
Schéma original BâtisseurIA, copyright Aymane Abdennour, 2026. Licence : tous droits réservés.
Ce qui ne change pas : cinq contrôles, pas cinq logiciels
Le noyau du workflow décrit une responsabilité métier. Il doit rester compréhensible sur papier, avant n8n, OpenClaw, un logiciel comptable ou une API bancaire.
- Recevoir. Capturer la pièce et une preuve de sa provenance sans créer deux dossiers pour le même événement.
- Extraire. Lire fournisseur, numéro, date, devise, lignes, montant hors taxe, taxe et total, tout en conservant le document original.
- Vérifier. Comparer les champs entre eux et avec les référentiels autorisés : fournisseur connu, commande existante, totaux cohérents, devise attendue.
- Rapprocher. Relier la facture à une commande, une livraison, une écriture ou un paiement selon le processus réel de l’entreprise.
- Archiver. Conserver la pièce, les décisions, les corrections, les références externes et l’état final selon les règles applicables.
Pour chaque étape, écrivez quatre éléments : l’entrée, la décision, la preuve produite et le motif d’escalade. Cette description demeure valable lorsque vous changez de logiciel. C’est votre spécification, pas celle d’un fournisseur.
La règle la plus importante tient en une ligne : l’extraction n’est pas une validation. Un modèle peut lire « 1 240 000 » avec une forte confiance et se tromper de devise, de séparateur ou de colonne. Une valeur extraite doit être vérifiée par une règle déterministe ou soumise à une personne compétente lorsque l’écart peut produire une perte.
Rail français : ne remplacez pas la plateforme agréée
La DGFiP indique qu’à compter du 1er septembre 2026 toutes les entreprises, quelle que soit leur taille, doivent pouvoir recevoir des factures électroniques lorsque leur fournisseur est tenu de les émettre. L’émission obligatoire commence à cette date pour les grandes entreprises et les ETI, puis le 1er septembre 2027 pour les PME et microentreprises.
La DGFiP précise également que les entreprises concernées passent par une plateforme agréée pour les flux de la réforme. Un scénario n8n qui surveille une boîte e-mail n’est donc pas un substitut à ce rail.
Votre workflow interne peut intervenir autour de la plateforme : récupérer un événement autorisé, associer le statut du flux au dossier interne, préparer un rapprochement ou envoyer une anomalie vers la bonne équipe. Il doit préserver les identifiants et statuts utiles au lieu de recréer sa propre vérité.
Pour une TPE française, documentez au minimum : la plateforme choisie, l’identifiant reçu, le statut qui déclenche le traitement, l’emplacement de l’original, la référence de l’écriture et la preuve du rapprochement. Demandez à votre expert-comptable quelles pièces et durées doivent être conservées dans votre situation.
Rail sénégalais : partez de l’outil et du paiement réellement disponibles
Au Sénégal, n’inventez pas une architecture uniforme à partir du mot « Afrique ». Commencez par le logiciel réellement utilisé, le référentiel comptable applicable et l’établissement qui porte le paiement. Le Code général des impôts publié par le service public sénégalais exige notamment une facture avec un numéro unique, une séquence chronologique et les mentions fiscales prévues par le texte. Une facture électronique ne dispense donc pas du contrôle des mentions ni de la conservation de la preuve. La DGID a par ailleurs documenté une mission d’étude sur la facturation électronique normalisée : cette source montre une trajectoire de réforme et un retour d’expérience, pas l’existence d’un connecteur universel à brancher sans vérification.
SAMA COMPTA, service présenté sur le domaine de l’ADEPME, couvre notamment ventes, achats, stocks, charges, immobilisations et états financiers SYSCOHADA. Cette page officielle décrit une capacité produit. Elle ne prouve ni son adoption par votre entreprise, ni l’existence d’une API, ni une interconnexion automatique avec un établissement financier.
La BCEAO a lancé PI-SPI, la plateforme interopérable de paiement instantané de l’UEMOA, le 30 septembre 2025. Son communiqué du 2 avril 2026 mentionne 80 participants connectés et 42 institutions poursuivant leurs tests. Là encore, l’existence du rail ne garantit pas que le compte, la banque ou le portefeuille de votre PME expose l’API et la référence dont votre workflow a besoin.
Votre fiche locale doit donc nommer : l’outil comptable, la devise, le fournisseur, la référence de pièce, l’établissement de paiement, l’identifiant effectivement renvoyé et la procédure lorsque cette référence manque. Si une étape repose sur un export manuel, écrivez-le. Une intégration modeste mais observable est plus fiable qu’une API supposée.
L’ARTP publie un tableau de bord du marché sénégalais de l’Internet distinguant notamment les segments fixes et mobiles. Ce document ne permet pas d’affirmer qu’une entreprise donnée subit des coupures. Il rappelle cependant qu’un prototype sérieux doit tester la reprise après perte de connexion, au lieu de confondre absence de réponse et absence de facture.
La carte à produire en 30 minutes
Prenez une facture anonymisée et une feuille. N’utilisez ni secret, ni compte de production pendant cet exercice.
Minutes 0 à 5 : nommer l’événement d’entrée
Écrivez exactement ce qui démarre le flux. En France, cela peut être un statut fourni par la plateforme agréée. Au Sénégal, cela peut être l’import validé depuis l’outil comptable. « Quand une facture arrive » est trop vague.
Ajoutez une clé d’idempotence, c’est-à-dire une combinaison stable qui empêche de traiter deux fois le même événement. Elle peut combiner l’identifiant du rail, le fournisseur, le numéro de facture et une empreinte du fichier. Ne vous fiez pas uniquement au nom du PDF.
Minutes 5 à 12 : séparer extraction et contrôles
Listez les champs lus automatiquement, puis les règles qui les valident. Un total doit être recalculé. Une devise doit appartenir à la liste autorisée. Un fournisseur doit correspondre à un référentiel interne, pas seulement à un texte ressemblant.
Lorsque la confiance d’extraction est faible ou que deux champs se contredisent, placez la pièce dans une file humaine. Ne demandez pas au modèle de résoudre seul une incohérence qu’il vient peut-être de créer.
Minutes 12 à 18 : définir le rapprochement
Choisissez l’objet auquel la facture doit être reliée : commande, bon de livraison, contrat, écriture ou paiement. Indiquez le seuil d’écart acceptable, qui l’a décidé et ce qui se passe au-delà.
Un rapprochement ne déclenche pas nécessairement un paiement. Pour un premier pilote, gardez ces actions séparées. La proposition de paiement peut être automatisée, l’autorisation reste humaine.
Minutes 18 à 24 : écrire les preuves
À chaque passage, journalisez l’heure, la version du workflow, la source, les champs extraits, les règles exécutées, les corrections et le verdict. Évitez de recopier inutilement toutes les données sensibles dans les journaux.
La preuve locale change selon le rail : statut et identifiant de plateforme en France, référence de l’outil comptable et du paiement réellement disponible au Sénégal. Le noyau, lui, exige toujours de pouvoir expliquer pourquoi la facture a été acceptée, suspendue ou rejetée.
Minutes 24 à 30 : construire la file d’exceptions
Créez au moins six motifs distincts : doublon possible, fournisseur inconnu, numéro absent, devise inattendue, total incohérent et référence de rapprochement manquante. Ajoutez les cas de taxe à confirmer et d’indisponibilité d’un service.
Chaque motif possède un propriétaire, un délai et une issue sûre. Sans réponse, le workflow attend. Il ne paie pas, ne supprime pas et ne transforme pas le silence en approbation.
Exemple fictif : la même erreur, deux preuves différentes
Imaginons une facture de matériel dont le total extrait ne correspond pas à la somme des lignes. Dans les deux pays, le noyau recalcule le total, détecte l’écart et suspend le rapprochement. Il conserve le document original et ouvre une tâche humaine.
En France, le dossier garde aussi l’identifiant et le statut reçus de la plateforme agréée. La correction interne ne doit pas effacer l’histoire du flux réglementaire. Au Sénégal, le dossier garde la référence de l’outil comptable et, si le règlement existe, celle fournie par l’établissement réellement utilisé. Si aucune référence machine n’est disponible, la revue suit une procédure manuelle documentée.
Le comportement commun est l’arrêt. Les preuves et les connecteurs diffèrent. C’est exactement la frontière que votre architecture doit rendre visible.
Prototyper sans donner trop de pouvoir
France Num recommande de commencer par un processus simple, répétitif, mesurable et à impact maîtrisé. Appliquez ce principe en trois paliers.
Palier 1, observation. Le workflow copie des données fictives dans un tableau, exécute les contrôles et produit un verdict sans écrire en comptabilité ni appeler un paiement.
Palier 2, préparation. Il crée un brouillon d’écriture ou une tâche de rapprochement dans un environnement de test. Une personne compare systématiquement le résultat au traitement manuel.
Palier 3, action limitée. Une fois les cas normaux et les incidents testés, il peut enregistrer une opération réversible avec des droits minimaux. Les changements de fournisseur, montants élevés, taxes incertaines et paiements restent sous validation explicite.
Avant de connecter un agent, complétez aussi la fiche de délégation en sept décisions. Pour choisir le bon point de départ, utilisez le test des cinq preuves.
Mesurer un pilote honnêtement
Comparez au minimum quatre dimensions : temps humain par facture, part des champs corrigés, part des pièces envoyées en exception et nombre de doublons évités ou créés. Ajoutez le coût des outils et le temps de résolution d’une panne.
Ne présentez pas une réduction de saisie comme un gain global si les exceptions prennent plus longtemps. Ne mélangez pas non plus qualité d’extraction et qualité comptable : un OCR précis ne décide pas si la dépense est justifiée.
Testez explicitement une nouvelle tentative après coupure. La clé d’idempotence doit empêcher le double traitement. Vérifiez aussi qu’une correction humaine est conservée et qu’elle ne sera pas écrasée à l’exécution suivante.
Limites à garder visibles
Ce guide ne fournit pas de conseil fiscal, juridique ou comptable. Les obligations dépendent de votre statut, de la nature du flux et des pays concernés. Faites valider le dispositif par les professionnels compétents et les fournisseurs des rails utilisés.
PI-SPI, SAMA COMPTA, n8n et OpenClaw ne sont pas automatiquement interconnectés ni conformes par leur seul nom. Une page institutionnelle atteste une information dans son périmètre, pas la disponibilité d’une fonction sur votre compte.
Enfin, France et Sénégal ne résument pas deux continents. La méthode consiste précisément à vérifier le terrain local avant de choisir un connecteur.
Votre livrable avant de construire
Votre feuille tient sur une page et contient :
- l’événement d’entrée et sa preuve locale ;
- la clé qui empêche les doublons ;
- les champs extraits et leurs contrôles déterministes ;
- l’objet de rapprochement ;
- les preuves conservées ;
- six exceptions avec propriétaire ;
- les actions interdites au prototype ;
- quatre mesures avant et après.
Si vous ne pouvez pas remplir une case, vous avez trouvé une question à résoudre avant l’automatisation. C’est déjà un résultat utile.
Sources officielles
- DGFiP, calendrier de la réforme de la facturation électronique
- DGFiP, facturation électronique et plateformes agréées
- DGFiP, liste des plateformes agréées, mise à jour du 10 septembre 2026
- France Num, automatiser un processus de TPE-PME
- ADEPME, SAMA COMPTA
- Service public du Sénégal, Code général des impôts, article 447 sur la facturation
- DGID Sénégal, mission sur la facturation électronique normalisée
- OHADA, Acte uniforme relatif au droit comptable et à l’information financière
- BCEAO, connexion à PI-SPI, 2 avril 2026
- ARTP Sénégal, tableau de bord de l’Internet au 31 mars 2026
Sources vérifiées le 17 septembre 2026. Cet article est une méthode opérationnelle, pas un conseil fiscal, juridique ou comptable. Révision à refaire avant toute évolution des échéances françaises ou des services locaux cités.